Domain empfangsschalter.de kaufen?
Wir ziehen mit dem Projekt
empfangsschalter.de um.
Sind Sie am Kauf der Domain
empfangsschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain empfangsschalter.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
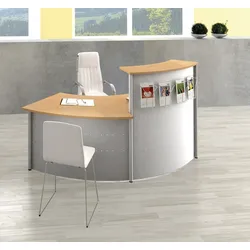
Empfang Rezeption Genni Theke NagelstudioTheke Nagelstudio Genni Empfang Rezeption Die Theke Nagelstudio in abgerundeter Form besteht aus einem hohen Element und einem niedrigen Theke-Element und ist beliebig erweiterbar. Das niedrige Thekenelement und der Schreibtisch des hohen Elements bilden einen vollwertigen Arbeitsplatz. Die Front der Empfang-Rezeption ist in Alusilber ausgestattet, die Arbeitsplatten sind im Buchen-Dekor. Standardausstattung: + links oder rechts montierbar. + stabiles Stahlgestell. + Frontplatte pulverbeschichtet in Alusilber. + Tischplatte mit Kabeldurchlass. + 2 Jahre Garantie. Maße: Breite: ca. 226 cm Höhe: ca. 115 cm Tiefe: ca. 105 cm Lieferung: Empfang Rezeption Genni Theke Nagelstudio wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage auch vor Ort gegen Aufpreis möglich. Bei Vertragen vor Ort oder Aufstellservice vor Ort Verlängerung der Lieferzeit bis 15?17 Werktage. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Markenprodukt von renommiertem Anbieter mit kurzer Lieferzeit884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
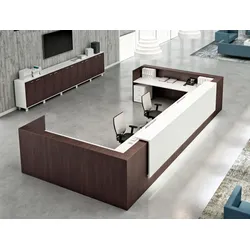
Empfang Theke Rezeption Möbel PathosEmpfang Theke Rezeption Möbel Pathos Einer der wichtigsten Teilen der Rezeption Möbel ist ein Empfang Theke. Theke Pathos hat eine U-Form, die optimal für einen großen Empfangsraum mit viel Kundschaft ist. Bis zu vier Personen können gleichzeitig hier arbeiten, ohne einander zu stören. Große Auswahl an unterschiedlicher Dekore und Materialien für Empfangsablagen, lässt die Theke Pathos leicht an Firmenfarben anpassen. Standardausstattung Empfang Theke Pathos: + Empfangstheke U-Form, ca. 445 x 231 x 113 cm + Korpus und Tischfläche, melaminbeschichtet + Empfangsablage: melaminbeschichtet + optional: lackiert oder Lederfaserüberzug + große Auswahl an Farben und Dekoren + Metallfüße aus Stahlrohr + Nivellierfüße + optional: Kabeldurchlässe + optional: LED-Beleuchtung Maße in cm: Breite: ca. 445 Tiefe: ca. 231 Höhe: ca. 113 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt aus der EU4716,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Estg:
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Empfang Rezeption Genni Theke NagelstudioTheke Nagelstudio Genni Empfang Rezeption Die Theke Nagelstudio in abgerundeter Form besteht aus einem hohen Element und einem niedrigen Theke-Element und ist beliebig erweiterbar. Das niedrige Thekenelement und der Schreibtisch des hohen Elements bilden einen vollwertigen Arbeitsplatz. Die Front der Empfang-Rezeption ist in Alusilber ausgestattet, die Arbeitsplatten sind im Buchen-Dekor. Standardausstattung: + links oder rechts montierbar. + stabiles Stahlgestell. + Frontplatte pulverbeschichtet in Alusilber. + Tischplatte mit Kabeldurchlass. + 2 Jahre Garantie. Maße: Breite: ca. 226 cm Höhe: ca. 115 cm Tiefe: ca. 105 cm Lieferung: Empfang Rezeption Genni Theke Nagelstudio wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage auch vor Ort gegen Aufpreis möglich. Bei Vertragen vor Ort oder Aufstellservice vor Ort Verlängerung der Lieferzeit bis 15?17 Werktage. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Markenprodukt von renommiertem Anbieter mit kurzer Lieferzeit884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empfang Theke Rezeption Möbel PathosEmpfang Theke Rezeption Möbel Pathos Einer der wichtigsten Teilen der Rezeption Möbel ist ein Empfang Theke. Theke Pathos hat eine U-Form, die optimal für einen großen Empfangsraum mit viel Kundschaft ist. Bis zu vier Personen können gleichzeitig hier arbeiten, ohne einander zu stören. Große Auswahl an unterschiedlicher Dekore und Materialien für Empfangsablagen, lässt die Theke Pathos leicht an Firmenfarben anpassen. Standardausstattung Empfang Theke Pathos: + Empfangstheke U-Form, ca. 445 x 231 x 113 cm + Korpus und Tischfläche, melaminbeschichtet + Empfangsablage: melaminbeschichtet + optional: lackiert oder Lederfaserüberzug + große Auswahl an Farben und Dekoren + Metallfüße aus Stahlrohr + Nivellierfüße + optional: Kabeldurchlässe + optional: LED-Beleuchtung Maße in cm: Breite: ca. 445 Tiefe: ca. 231 Höhe: ca. 113 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt aus der EU4716,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
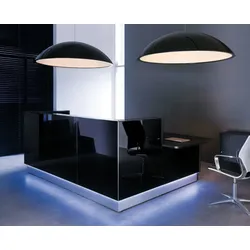
Empfang Theke Rezeption moderne Glastheke MinnaEmpfang Theke Rezeption moderne Glastheke Minna Theke für Empfang ist bei jeder Rezeption unverzichtbar. Die moderne Glastheke Minna ist mit einer Front und Ablagefläche aus Glas ausgestattet. Glasfarben der Fronten können nach Wunsch gewählt werden. Die hochqualitative Verarbeitung der modernen Glastheke spiegelt die hochwertige Arbeit im Rezeptionsbereich Ihres Unternehmens. Standardausstattung: + Ausführung abgewinkelt ca. 274,4 x 165 cm + Front: Melaminplatte 28 mm mit Lacobel-Glas Verkleidung 4 mm + Oberplatte: Melaminplatte 28 mm mit Verkleidung aus Hartglas 8 mm + Höhenregulierung - 5 mm + HPL-Sockel: Aluminium gebürstet + LED-Beleuchtung - auf der ganzen Thekenlänge, Farbe Weiß, kalter Farbton (Weiß spielt leicht ins Blau) + Monitorboden: Melaminplatte 28 mm optional + Arbeitsplatte: Melaminplatte 28 mm, Umleimer PVC + Mehrere Dekore zur Auswahl + Sitztheke links oder rechts Maße Maße ca. 274,4 x 165 cm oder 274,4 x 185 cm Höhe Tresen: ca. 110,5 cm Höhe Sitztheke: ca. 74 cm Lieferung Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Vertragen und Montage sind gegen Aufpreis möglich. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Qualitätsprodukt Made in EU.7370,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dürckheim Verlag GmbH Dürckheimregister® Steuergesetze Estg-Estdv-Erb-Stg-Gewstg-Astg-Lstg-Kstg-Umwstg-Ustf-Ustdv-Ao-FgoDürckheimRegister® Steuergesetze EStG-EStDV-Erb-StG-GewStG-AStG-LStG-KStG-UmwStG-UStF-UStDV-AO-FGO. Thorsten Glaubitz/ Constantin von Dürckheim. Taschenbuch.17,25 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.